Łatwo założyć, że wpłatomat działa dokładnie tak samo jak bankomat, tylko „w drugą stronę” i każdą gotówkę da się wrzucić bez pytań. To przekonanie bierze się stąd, że urządzenie z zewnątrz wygląda podobnie, a sam proces trwa zwykle kilkadziesiąt sekund. W praktyce wpłata gotówki ma własne zasady: liczy się sposób identyfikacji, stan banknotów, limity oraz moment zaksięgowania środków. Najważniejsze jest jedno: wpłatomat nie tylko przyjmuje pieniądze, ale też je weryfikuje, liczy i przypisuje do konkretnego rachunku według reguł ustalonych przez operatora. To właśnie od tych reguł zależy, czy pieniądze będą dostępne od razu, czy dopiero po czasie.
Jak działa wpłatomat od środka
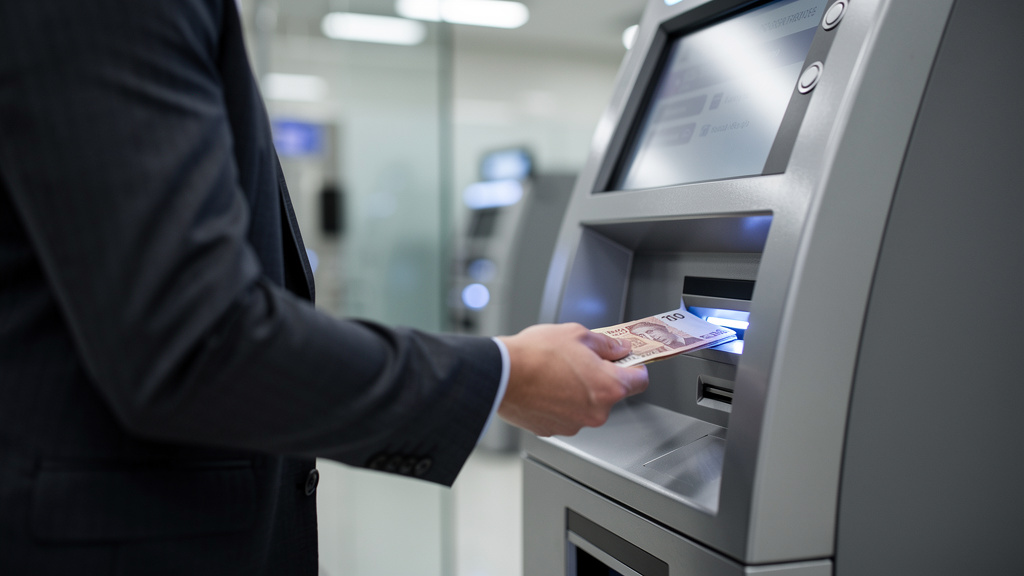
Wpłatomat to urządzenie do przyjmowania gotówki i przypisywania jej do rachunku bankowego albo karty. Po rozpoczęciu operacji urządzenie identyfikuje użytkownika, otwiera podajnik i skanuje banknoty. Następnie sprawdza ich liczbę, nominały oraz podstawowe cechy autentyczności, po czym pokazuje wynik na ekranie.
Jeśli wszystko się zgadza, wpłata zostaje zatwierdzona i trafia do systemu. Część urządzeń księguje środki niemal natychmiast, część z opóźnieniem zależnym od banku lub operatora. To dlatego dwie wpłaty wykonane w podobnym czasie mogą pojawić się na koncie w różnym momencie.
Wpłatomat nie „połyka” pieniędzy bez kontroli. Każdy banknot jest liczony, skanowany i oceniany pod kątem stanu oraz autentyczności.
W praktyce urządzenie wykonuje kilka zadań naraz: rozpoznaje użytkownika, przyjmuje gotówkę, analizuje ją technicznie i wysyła informację do systemu bankowego. Dla użytkownika trwa to chwilę, ale po drodze działa kilka warstw zabezpieczeń.
Jak wygląda wpłata krok po kroku
Sama obsługa zwykle jest prosta, ale drobiazgi mają znaczenie. Banknoty powinny być w miarę równe, niezłożone i bez spinaczy czy karteczek. Im lepiej przygotowana gotówka, tym mniejsze ryzyko, że urządzenie odrzuci część wpłaty.
- Rozpoczyna się operację kartą, telefonem, kodem albo inną metodą udostępnioną przez operatora.
- Wybiera się rachunek, jeśli system daje taki wybór.
- Wkłada się banknoty do podajnika jednorazowo lub partiami, zależnie od urządzenia.
- Wpłatomat przelicza gotówkę i pokazuje wynik.
- Zatwierdza się operację albo odbiera banknoty odrzucone przez urządzenie.
- Na końcu pojawia się potwierdzenie wpłaty — na ekranie, wydruku lub w aplikacji.
Warto sprawdzać kwotę przed zatwierdzeniem. Jeśli urządzenie źle odczyta zagięty lub zniszczony banknot, zwykle od razu go zwróci. Gorzej, gdy wpłata zostanie przerwana przez pośpiech albo nieuwagę użytkownika.
Co wpłatomat najczęściej odrzuca
Nie każdy banknot przejdzie bez problemu. Urządzenia mają dość wysoką tolerancję, ale nie są bezkrytyczne. Najczęściej wracają banknoty mocno pogniecione, wilgotne, naderwane albo sklejone z innymi.
Problemem bywają też banknoty włożone odwrotnie do zaleceń urządzenia, choć nowocześniejsze modele radzą sobie z tym lepiej. Nadal jednak łatwo o błąd, gdy do podajnika trafia gruby plik gotówki z różnym stanem banknotów.
Osobna sprawa to elementy obce: spinacze, gumki recepturki, paragony czy koperty. Wpłatomat nie jest skarbonką. Tego typu dodatki potrafią zatrzymać całą operację albo spowodować odrzucenie części gotówki.
Jeśli urządzenie regularnie nie przyjmuje konkretnych banknotów, nie warto wciskać ich na siłę kilka razy. Lepszym rozwiązaniem jest wymiana w oddziale albo użycie innego urządzenia, bo dalsze próby zwykle niczego nie poprawiają.
Jakie są limity i ograniczenia
Najwięcej nieporozumień dotyczy limitów. Użytkownicy często zakładają, że jedynym ograniczeniem jest pojemność podajnika. Tymczasem limity mogą dotyczyć jednocześnie liczby banknotów, wartości pojedynczej wpłaty, liczby operacji w ciągu dnia oraz sposobu identyfikacji.
W praktyce spotyka się kilka typowych ograniczeń:
- limit liczby banknotów w jednej operacji,
- limit kwotowy dla jednej wpłaty lub doby,
- brak obsługi części nominałów albo monet,
- ograniczenie wpłat tylko dla klientów danego banku lub operatora.
Nie każde urządzenie przyjmuje monety. Większość standardowych wpłatomatów obsługuje wyłącznie banknoty, a urządzenia do bilonu to osobna kategoria. To ważne zwłaszcza przy wpłatach z utargu, bo mieszanie drobnych z papierową gotówką po prostu nie przejdzie.
Najczęstszy błąd to wrzucanie zbyt dużej liczby banknotów naraz. Wpłatomat szybciej odrzuci przeładowany plik, niż policzy go poprawnie.
Trzeba też pamiętać, że limity nie zawsze są techniczne. Część wynika z polityki bezpieczeństwa i przeciwdziałania nadużyciom. Gdy kwoty są wysokie albo wpłaty częste, system może wymagać dodatkowej weryfikacji lub zaksięgować środki z opóźnieniem.
Kiedy pieniądze pojawiają się na koncie
To zależy od operatora, pory dnia i rodzaju rachunku. Czasem środki są widoczne po chwili, czasem dopiero po przetworzeniu operacji w systemie. Właśnie tutaj użytkownicy najczęściej mylą „przyjęcie wpłaty” z „pełnym zaksięgowaniem”. To nie zawsze jest to samo.
Jeśli urządzenie działa w ramach sieci powiązanej z kontem, księgowanie bywa bardzo szybkie. Przy innych rozwiązaniach mogą pojawić się sesje rozliczeniowe albo opóźnienie związane z nocnym przetwarzaniem danych. Wpłata wykonana wieczorem, w weekend albo w dzień wolny nie musi działać tak samo jak wpłata z rana w dzień roboczy.
Dlaczego saldo i dostępne środki mogą się różnić
Po wpłacie na rachunku może pojawić się informacja o nowym saldzie, ale nie zawsze oznacza to pełną dostępność środków do natychmiastowego użycia. System bankowy rozróżnia stan księgowy i środki dostępne. To bywa mylące zwłaszcza wtedy, gdy wpłata została przyjęta, ale nadal czeka na ostateczne potwierdzenie.
Przy zwykłych, codziennych wpłatach różnica często jest chwilowa i praktycznie niezauważalna. Przy większych kwotach albo nietypowej aktywności system może jednak zastosować dodatkowe kontrole. Nie chodzi o „blokadę pieniędzy” w potocznym sensie, tylko o dokończenie procesu rozliczenia.
Znaczenie ma też to, czy wpłata trafia na konto osobiste, firmowe czy techniczne. Różne typy rachunków mogą być obsługiwane według trochę innych zasad księgowania, choć z zewnątrz cała operacja wygląda identycznie.
Jeżeli pieniądze nie pojawiają się od razu, nie oznacza to od razu błędu. Najpierw warto sprawdzić status operacji, potwierdzenie wpłaty i historię rachunku. Dopiero potem zgłaszać reklamację.
Opłaty, prowizje i dostępność urządzeń
Wpłata gotówki nie zawsze jest darmowa. Dużo zależy od tego, czy korzysta się z urządzenia udostępnionego przez własny bank, czy przez zewnętrznego operatora. Nawet jeśli sama usługa wpłaty jest bezpłatna, opłata może pojawić się przy określonym typie konta albo po przekroczeniu liczby darmowych operacji.
Przed pierwszą wpłatą dobrze sprawdzić dwie rzeczy: czy dane urządzenie obsługuje wpłaty na dany rachunek i czy nie pobiera prowizji. To drobiazg, ale pozwala uniknąć sytuacji, w której szybka wpłata okazuje się niepotrzebnie droga.
Dostępność też bywa ograniczona. Nie każdy bankomat jest wpłatomatem, a nie każdy wpłatomat działa całodobowo. Jeśli urządzenie stoi w galerii handlowej, biurowcu albo placówce, godziny dostępu mogą być krótsze niż godziny pracy samego systemu bankowego.
Bezpieczeństwo i reklamacje
Wpłatomat jest wygodny, ale wymaga tej samej ostrożności co bankomat. Ekran potwierdzenia trzeba przeczytać, a dane na potwierdzeniu zachować przynajmniej do momentu zaksięgowania środków. Przy większych kwotach to wręcz obowiązek, nie formalność.
Podstawowe zasady są proste:
- nie liczyć gotówki ostentacyjnie przy urządzeniu,
- nie korzystać z wpłatomatu, gdy coś wzbudza podejrzenia,
- zachować potwierdzenie wpłaty,
- od razu sprawdzić, czy kwota na ekranie zgadza się z rzeczywistą.
Jeśli urządzenie zawiesi się w trakcie operacji albo pojawi się rozbieżność w kwocie, potrzebna będzie reklamacja. Wtedy liczy się data, godzina, lokalizacja urządzenia i potwierdzenie transakcji. Im szybciej zgłoszony problem, tym łatwiej go wyjaśnić, bo operator ma zapis operacji i danych technicznych z urządzenia.
W przypadku przerwanej wpłaty najważniejsze nie jest nerwowe powtarzanie operacji, tylko zabezpieczenie potwierdzenia i szybkie zgłoszenie zdarzenia.
Przy wysokich wpłatach gotówkowych mogą pojawić się dodatkowe pytania ze strony instytucji finansowej. To normalny element procedur bezpieczeństwa i zgodności z przepisami. Dla zwykłego użytkownika oznacza to tyle, że nietypowo duża lub częsta wpłata może być potraktowana uważniej niż codzienna transakcja na niewielką kwotę.
Kiedy wpłatomat ma sens, a kiedy lepiej wybrać inną drogę
Wpłatomat sprawdza się najlepiej wtedy, gdy potrzebna jest szybka wpłata banknotów bez stania w kolejce. To wygodne rozwiązanie dla osób, które regularnie wpłacają gotówkę na konto osobiste albo firmowe, ale nie chcą tracić czasu w oddziale.
Gorzej wypada przy mocno zniszczonych banknotach, bilonie, bardzo dużych pakietach gotówki albo wtedy, gdy każda minuta księgowania ma znaczenie. W takich sytuacjach bezpieczniej bywa skorzystać z placówki lub innej formy obsługi gotówki.
Najprościej ująć to tak: wpłatomat jest szybki, ale działa według swoich reguł. Kto zna limity, rozumie moment księgowania i dba o stan banknotów, zwykle załatwia sprawę bez problemu. Kto traktuje urządzenie jak bezrefleksyjną „wrzutnię”, ten prędzej czy później trafi na odrzuconą wpłatę, prowizję albo niepotrzebny stres.