Ani sentyment do dawnych zakładów, ani proste hasło o „polskim cukrze” nie tłumaczą dziś sytuacji branży. O kondycji cukrowni w Polsce decydują przede wszystkim koszty energii, ceny buraków, wydajność kampanii i presja rynku europejskiego. To sektor, który wygląda stabilnie tylko z daleka, bo w środku działa pod dużą presją marż i pogody. Warto rozumieć, skąd biorą się wahania cen cukru, dlaczego liczba zakładów spadła i co dziś naprawdę daje przewagę. Bez tego trudno ocenić, czy branża jest w defensywie, czy po prostu przechodzi twardą modernizację.
Jak wygląda branża cukrownicza w Polsce dziś
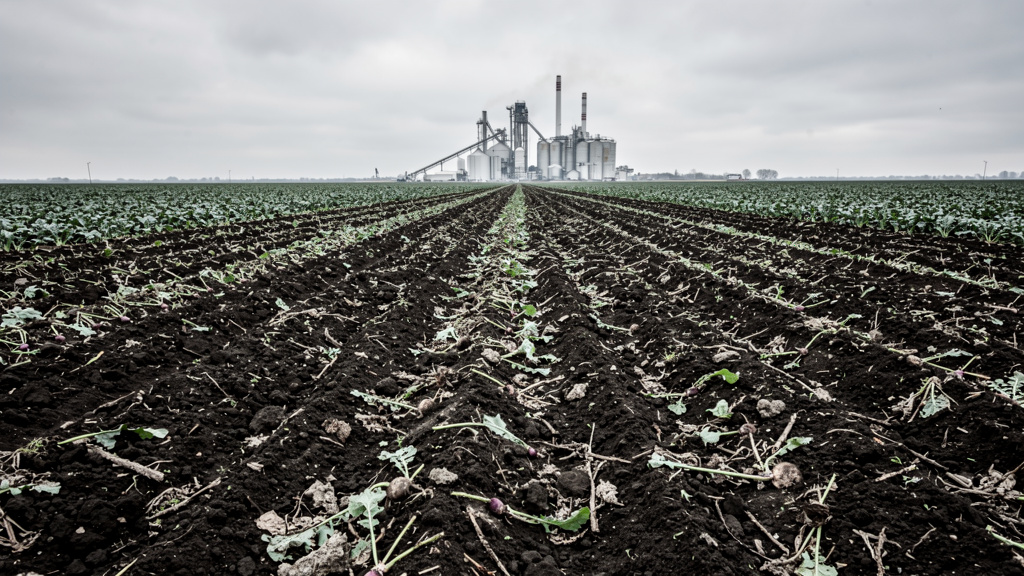
Polska pozostaje jednym z ważniejszych producentów cukru w Europie, a krajowa produkcja nadal opiera się głównie na cukrze z buraków cukrowych. To istotne, bo w praktyce oznacza silne powiązanie przemysłu z rolnictwem kontraktowym, logistyką sezonową i dużym zużyciem energii. Cukrownia nie działa jak typowy zakład spożywczy przez cały rok na równych obrotach. Najintensywniejszy okres przypada na kampanię buraczaną, czyli czas przerobu surowca po zbiorach.
Dzisiejsza branża jest znacznie bardziej skonsolidowana niż kilkanaście czy kilkadziesiąt lat temu. Mniej zakładów nie musi jednak oznaczać mniejszego znaczenia sektora. W praktyce oznacza to raczej większe moce przerobowe w nowocześniejszych obiektach, bardziej zaawansowaną automatykę i ostrzejsze liczenie kosztów. Tam, gdzie kiedyś dało się funkcjonować przy przeciętnej efektywności, dziś potrzebna jest bardzo dobra organizacja całego łańcucha.
Polska branża cukrownicza nie walczy już głównie o samą produkcję. Walczy o to, by produkować tanio, stabilnie i bez przestojów w warunkach coraz droższej energii i bardziej wymagającego rynku.
Dlaczego cukrownie mają dziś trudniejsze warunki niż kiedyś
Najprostsza odpowiedź brzmi: wzrosła zmienność. Cukrownie funkcjonują między rolnictwem, przemysłem i handlem, więc dostają ciosy z kilku stron naraz. Raz problemem jest pogoda i niższa polaryzacja buraków, innym razem koszty gazu, prądu albo transportu. Do tego dochodzi rynek europejski, na którym ceny potrafią wyraźnie się zmieniać pod wpływem nadwyżek lub niedoborów.
Po zakończeniu systemu kwotowania cukru w Unii Europejskiej rynek stał się bardziej otwarty i ostrzejszy konkurencyjnie. Dla jednych producentów był to impuls rozwojowy, dla innych okres trudniejszy, bo zniknęła część wcześniejszej przewidywalności. Cukrownie muszą dziś szybciej reagować na sygnały rynkowe i lepiej zarządzać ryzykiem.
Energia, paliwa i logistyka
Produkcja cukru jest energochłonna. Potrzebne jest mycie surowca, krojenie, ekstrakcja, odparowanie, krystalizacja, suszenie i magazynowanie. Każdy skok cen energii natychmiast odbija się na kosztach wytworzenia. To nie jest pozycja, którą da się łatwo „schować” w bilansie.
Do tego dochodzi transport buraków. Surowiec jest ciężki, sezonowy i trzeba go sprawnie dowieźć do zakładu w krótkim czasie. Jeśli pogoda utrudnia zbiory albo brakuje kierowców i taboru, rosną koszty i napięcie organizacyjne. Przy dużej skali każdy dzień opóźnienia robi różnicę.
W efekcie przewagę mają zakłady, które skracają dystans od pola do cukrowni, mają lepiej zaplanowane harmonogramy dostaw i inwestują w odzysk energii. To nie brzmi widowiskowo, ale właśnie na takich detalach branża dziś zarabia albo traci.
Surowiec i relacje z plantatorami
Cukrownia bez dobrego surowca nie obroni wyniku finansowego. Liczy się nie tylko masa buraków, ale też zawartość cukru, czystość dostaw i przewidywalność plonu. Rolnicy z kolei patrzą na opłacalność w porównaniu z innymi uprawami. Jeśli burak przestaje się spinać ekonomicznie, areał może spadać.
Dlatego relacje kontraktowe z plantatorami są dla branży absolutnie podstawowe. Potrzebne są czytelne zasady rozliczeń, sensowny podział ryzyka i wsparcie agrotechniczne. Tam, gdzie współpraca jest szarpana, pojawia się problem z regularnością dostaw i jakością surowca.
W praktyce sytuację komplikują także choroby roślin, susza, nadmiar opadów i ograniczenia dotyczące środków ochrony. Burak cukrowy pozostaje uprawą wymagającą. Nie wystarczy wysiać i czekać na wynik.
Konsolidacja: mniej cukrowni, większa skala
W Polsce działa dziś mniej cukrowni niż kiedyś i nie jest to przypadek. Utrzymanie małego, słabiej wyposażonego zakładu staje się trudne, jeśli obok pracuje większa jednostka z lepszą automatyką, wydajniejszym przerobem i niższym kosztem jednostkowym. Konsolidacja była więc w dużej mierze odpowiedzią na realia ekonomiczne, a nie tylko efektem decyzji kapitałowych.
Ma to oczywiście drugą stronę. Gdy zakład znika z lokalnej mapy, region traci część miejsc pracy, ruch transportowy przenosi się gdzie indziej, a plantatorzy muszą wozić buraki dalej. Dla lokalnych społeczności to nie jest sucha statystyka. To zmiana całego otoczenia gospodarczego.
Z punktu widzenia branży większa skala daje jednak konkretne korzyści:
- niższy koszt przerobu jednej tony surowca,
- łatwiejsze inwestycje w automatykę i energetykę,
- większą odporność na wahania rynku,
- sprawniejsze zarządzanie sprzedażą i magazynowaniem.
Nie da się więc uczciwie powiedzieć, że konsolidacja była wyłącznie zła albo wyłącznie dobra. Dla efektywności sektora była logiczna. Dla części regionów okazała się bolesna.
Na czym cukrownie próbują dziś budować przewagę
Branża nie ma zbyt wielkiego pola do marketingowych sztuczek. Cukier pozostaje produktem mocno standaryzowanym, więc przewaga bierze się głównie z operacji, technologii i wykorzystania surowca. Im mniej strat w procesie i im lepiej wykorzystane produkty uboczne, tym lepszy wynik.
Nowoczesność to nie tylko linia produkcyjna
Modernizacja cukrowni kojarzy się zwykle z nowymi urządzeniami do przerobu, ale równie ważne są systemy sterowania, analiza danych i planowanie kampanii. Zakład, który szybciej wykrywa odchylenia procesu, może ograniczyć straty cukru, energii i czasu. To są rzeczy niewidoczne z zewnątrz, ale bardzo kosztowne, jeśli działają źle.
Duże znaczenie ma też gospodarka cieplna. Odzysk energii, lepsze wykorzystanie pary technologicznej czy optymalizacja suszenia wysłodków dają wymierne efekty. W realiach drogich nośników energii to już nie dodatek, tylko warunek sensownej produkcji.
Coraz ważniejsze staje się również zagospodarowanie tego, co dawniej bywało traktowane bardziej pobocznie. Melasa, wysłodki i wapno defekacyjne mają wartość gospodarczą, jeśli są dobrze włączone w model działania zakładu. Cukrownia zarabiająca wyłącznie na samym cukrze jest dziś bardziej narażona na wahania rynku.
Elastyczność sprzedaży i zarządzanie zapasem
Przy produkcie masowym liczy się nie tylko ile wyprodukowano, ale kiedy i komu towar został sprzedany. Cukrownie muszą rozkładać sprzedaż między odbiorców przemysłowych, handel detaliczny i czasem eksport. Zarządzanie zapasem staje się więc równie istotne jak sam przerób buraków.
To szczególnie ważne w momentach, gdy ceny są wysokie i rynek oczekuje większej podaży albo odwrotnie — gdy pojawia się presja na obniżki. Błąd w polityce sprzedażowej może zjeść korzyść wypracowaną przez sprawną kampanię.
Wpływ polityki, regulacji i trendów konsumenckich
Branża cukrownicza działa pod presją nie tylko ekonomiczną, ale też regulacyjną. Rosną wymagania środowiskowe, znaczenie mają koszty emisji, zużycie wody i sposób gospodarowania odpadami. To nie jest już temat na marginesie raportu, tylko realny czynnik kosztowy i inwestycyjny.
Do tego dochodzi zmiana podejścia do cukru jako składnika diety. Mniejsza akceptacja dla nadmiernego spożycia słodyczy czy napojów dosładzanych wpływa pośrednio na cały łańcuch. Nie oznacza to, że popyt na cukier znika. Oznacza raczej, że rynek staje się bardziej wymagający i mniej odporny na proste modele wzrostu.
Największym paradoksem branży jest to, że produkt dobrze znany i pozornie prosty wymaga dziś coraz bardziej zaawansowanego zarządzania: od pola, przez energię, po sprzedaż i zgodność środowiskową.
Nie można też zapominać o polityce rolnej i handlowej. Każda zmiana zasad wsparcia, importu czy ochrony rynku odbija się na opłacalności produkcji i kontraktacji surowca. Cukrownie muszą patrzeć szerzej niż tylko na własne ogrodzenie.
Co dalej z cukrowniami w Polsce
Najbardziej prawdopodobny scenariusz to dalsze wzmacnianie dużych, efektywnych zakładów i coraz większa presja na pełne wykorzystanie surowca oraz energii. Nie widać dziś przestrzeni dla romantycznego powrotu do rozdrobnionej mapy cukrowni. Ekonomia działa w przeciwną stronę.
Przyszłość branży będzie zależeć głównie od kilku spraw naraz:
- opłacalności uprawy buraka dla plantatorów,
- cen energii i paliw,
- sprawności technologicznej zakładów,
- sytuacji na rynku europejskim,
- zdolności do inwestowania mimo niepewności.
Jeśli te elementy układają się korzystnie, branża potrafi pokazać siłę. Jeśli dwa albo trzy naraz idą w złą stronę, rentowność szybko się kurczy. I właśnie dlatego sytuacja cukrowni w Polsce nie jest ani katastrofalna, ani komfortowa. To branża twarda, potrzebna i nadal znacząca, ale działająca pod stałą presją, bez marginesu na kosztowne błędy.
Dla osób, które dopiero zaczynają śledzić ten sektor, najważniejsze jest jedno: cukrownia to nie tylko fabryka cukru. To punkt styku rolnictwa, przemysłu ciężkiego, energetyki i handlu. Kto patrzy tylko na cenę cukru na półce, widzi mały fragment całej układanki.